Was ist ein Cafeteria-Modell? Definition, Varianten und Steuerfallen bei Mitarbeiter-Benefits


Inhalt
Das Wichtigste auf einen Blick
- Das Cafeteria-Modell, auch Cafeteria-System oder Cafeteria-Prinzip, ist ein Vergütungsmodell, bei dem Mitarbeitende aus einem festen Budget selbst Zusatzleistungen wählen.
- Typisch sind ein definiertes Angebot, Grenzen je Leistung und eine Standardverteilung für alle, die nicht aktiv wählen.
- Sachbezug, ÖPNV-Zuschuss und Internetzuschuss sind nur begünstigt, wenn sie zusätzlich zum Gehalt gewährt werden (§ 8 Abs. 4 EStG). Ein Cafeteria-Modell per Gehaltsumwandlung verliert diese Vorteile.
- Kann ein Mitarbeitender statt einer Sachleistung auch Geld wählen, wertet der Bundesfinanzhof die Leistung als Barlohn.
- Gibt es einen Betriebsrat, bestimmt er bei den Verteilungsgrundsätzen mit. Über Budget und Zweck entscheidet der Arbeitgeber allein.
Beim Cafeteria-Modell erhalten Mitarbeitende ein festes Budget und stellen sich daraus ihre Benefits selbst zusammen. Steuerlich trägt das Modell nur, wenn das Budget zusätzlich zum Gehalt kommt und keine Auszahlung als Geld wählbar ist.
Ein Cafeteria-Modell ist ein Vergütungsmodell, bei dem Mitarbeitende ein festes Budget erhalten und daraus selbst Zusatzleistungen wählen, etwa Essenszuschuss, Sachbezug, Jobticket oder betriebliche Altersvorsorge. Der Name kommt von der Cafeteria, in der sich jede Person ihr Essen aus einem festen Angebot selbst zusammenstellt. Synonym verwendet werden Cafeteria-System, Cafeteria-Plan und Cafeteria-Prinzip.
Was ist ein Cafeteria-Modell?
Statt allen Mitarbeitenden dieselben Benefits zu geben, legt das Unternehmen ein Budget und ein Angebot fest. Innerhalb dieses Rahmens entscheidet jede Person selbst, welche Leistungen sie nutzt. Wer täglich pendelt, setzt das Budget eher für Mobilität ein. Wer überwiegend im Homeoffice arbeitet, eher für Essenszuschuss oder Internetzuschuss.
Das Lexikon von socialnet nennt als typische Merkmale die Individualisierung, mehrfach wählbare Anreize und periodische Wahlzeiträume. Kern ist immer die Wahl zwischen Benefits. Modelle, die nur flexible Arbeitszeiten oder Arbeitsorte betreffen, gehören nicht dazu.
Wie funktioniert ein Cafeteria-System?
- Budget festlegen: Das Unternehmen bestimmt, welcher Betrag pro Person und Monat oder Jahr zur Verfügung steht. Manche Modelle rechnen in Punkten, zum Beispiel ein Punkt je Euro.
- Angebot definieren: Es legt fest, welche Leistungen wählbar sind und welche Mindest- und Höchstbeträge je Leistung gelten.
- Wählen: Mitarbeitende verteilen ihr Budget auf die Leistungen. Klassische Modelle sehen dafür feste Wahlzeiträume vor, oft einmal im Jahr.
- Standard festlegen: Für alle, die nicht aktiv wählen, gilt eine voreingestellte Verteilung.
- Abrechnen: Die gewählten Leistungen laufen über die Lohnabrechnung oder über einen Benefit-Anbieter.
Welche Varianten des Cafeteria-Modells gibt es?
In der Praxis gibt es drei Grundformen:
| Variante | So funktioniert sie | Passt, wenn … |
|---|---|---|
| Kernplan mit Wahlteil | Ein festes Grundpaket für alle, dazu ein frei verteilbares Budget | eine Basis für alle abgesichert sein soll |
| Alternativpläne | Vordefinierte Pakete, etwa „Mobilität“ oder „Familie“; Mitarbeitende wählen eines | der Verwaltungsaufwand gering bleiben soll |
| Freie Auswahl (Buffet-Plan) | Das gesamte Budget ist auf alle Leistungen verteilbar | Mitarbeitende maximale Wahlfreiheit erhalten sollen |
Welche Leistungen eignen sich für ein Cafeteria-Modell?
Grundsätzlich kann jede Zusatzleistung Teil des Angebots sein. Wirtschaftlich interessant sind vor allem steuerbegünstigte Benefits: Damit bei einer Mitarbeiterin 50 € netto mehr ankommen, kostet eine Gehaltserhöhung den Arbeitgeber rund 113 €, derselbe Betrag als steuerfreier Sachbezug genau 50 €. Das Beispiel gilt für 3.000 € brutto, Steuerklasse I, Berlin-West, ohne Kirchensteuer.
| Baustein | Grenze (Stand 2026) | Steuerliche Behandlung | Zusätzlich zum Gehalt nötig? |
|---|---|---|---|
| Sachbezug (Gutscheine, Sachbezugskarte) | 50 € im Monat (Freigrenze) | steuer- und sozialversicherungsfrei | ja, § 8 Abs. 4 EStG |
| Essenszuschuss | bis 7,67 € je Arbeitstag | steuerfrei, wenn der Eigenanteil der Mitarbeitenden mindestens den Sachbezugswert von 4,57 € erreicht; sonst versteuert der Arbeitgeber den geldwerten Vorteil pauschal mit 25 % (§ 40 Abs. 2 EStG) | nein, zusätzlich oder per Gehaltsumwandlung möglich |
| ÖPNV-Zuschuss / Jobticket | bis zur Höhe der Ticketkosten | steuer- und sozialversicherungsfrei, mindert die Entfernungspauschale | ja, § 3 Nr. 15 EStG; alternativ 25 % pauschal, dann auch bei Umwandlung |
| Internetzuschuss | bis 50 € im Monat | Arbeitgeber versteuert pauschal mit 25 % | ja |
| Kinderbetreuungszuschuss | tatsächliche Kosten, nicht schulpflichtige Kinder | steuer- und sozialversicherungsfrei | ja, § 3 Nr. 33 EStG |
| Betriebliche Gesundheitsförderung | 600 € im Jahr | steuerfrei | ja, § 3 Nr. 34 EStG |
| Betriebliche Altersvorsorge | 8 % der Beitragsbemessungsgrenze steuerfrei, davon 4 % beitragsfrei | steuer- bzw. beitragsfrei | nein, Entgeltumwandlung ist der Regelfall |
Stand: 2026. Steuerliche Angaben ohne Gewähr – im Einzelfall empfehlen wir die Abstimmung mit Ihrer Lohnbuchhaltung oder Steuerberatung.
Zusätzlich oder umgewandelt: die Steuerfalle beim Cafeteria-Modell
In der Fachliteratur wird das Cafeteria-Budget häufig aus dem bestehenden Gehalt finanziert: Mitarbeitende verzichten auf einen Teil ihres Bruttolohns und erhalten dafür Benefits. Für viele steuerbegünstigte Bausteine funktioniert das nicht. Sachbezug, ÖPNV-Zuschuss, Internetzuschuss, Kinderbetreuung und Gesundheitsförderung sind nur begünstigt, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden (§ 8 Abs. 4 EStG). Für Gutscheine und Geldkarten hat das Bundesfinanzministerium im Schreiben vom 15. März 2022 klargestellt, dass eine Gehaltsumwandlung die Steuerfreiheit ausschließt.
Anders liegt der Fall bei der betrieblichen Altersvorsorge und beim Dienstrad. Hier ist die Umwandlung der Normalfall, sie ändert aber die steuerliche Bewertung. Beim Dienstrad gilt dann statt der vollen Steuerfreiheit die Bewertung mit einem Viertel des Bruttolistenpreises.
Keine Auszahlung als Geld anbieten
Eine zweite Grenze betrifft die Wahlfreiheit selbst. Ob eine Leistung als Sachbezug oder als Barlohn gilt, entscheidet nach der Rechtsprechung des Bundesfinanzhofs der Rechtsgrund: Kann der Mitarbeitende statt der Sachleistung auch Geld verlangen, liegt Barlohn vor (BFH, Urteil vom 11.11.2010, VI R 27/09). Bereits 2008 hatte der BFH Einkaufsgutscheine, die wahlweise statt Urlaubsgeld bezogen werden konnten, als Barlohnverwendung eingestuft (VI R 6/05). Für ein Cafeteria-Modell heißt das: Eine Auszahlung des Restbudgets als Geld gehört nicht ins Angebot.
Die 50-€-Freigrenze gilt für alle Sachbezüge zusammen
Sind mehrere Sachbezugs-Bausteine wählbar, etwa Gutscheine, Tankkarte und Fitness-Abo, teilen sie sich die Freigrenze von 50 € im Monat. Übersteigt die Summe sie auch nur um einen Cent, wird der gesamte Betrag steuerpflichtig. Nicht genutzte Beträge lassen sich nicht in den Folgemonat übertragen.
Welche Vor- und Nachteile hat ein Cafeteria-Modell?
Für Arbeitgeber
- Vorteil: Ein Budget erreicht unterschiedliche Lebenslagen, statt Leistungen zu finanzieren, die nur ein Teil des Teams nutzt.
- Vorteil: Steuerbegünstigte Bausteine kosten weniger als eine Gehaltserhöhung mit gleicher Nettowirkung.
- Vorteil: Wahlfreiheit ist ein Argument in Recruiting und Mitarbeiterbindung.
- Nachteil: Manuell umgesetzt steigt der Aufwand für Abstimmung und Abrechnung.
- Nachteil: Die steuerlichen Grenzen jedes Bausteins müssen eingehalten werden.
Für Mitarbeitende
- Vorteil: Benefits passen zur eigenen Lebenssituation.
- Vorteil: Vom Budget kommt netto mehr an als von einer gleich hohen Bruttoerhöhung.
- Nachteil: Die Wahl braucht Zeit und Information.
- Nachteil: Bei festen Wahlzeiträumen ist man bis zur nächsten Periode an die eigene Wahl gebunden.
Wie ist das Cafeteria-Modell im öffentlichen Dienst geregelt?
Für die Kommunen gibt es eine tarifliche Grundlage. Mit dem Änderungstarifvertrag vom 25. Oktober 2020 wurde § 18a TVöD-VKA eingeführt, das „alternative Entgeltanreiz-System“. Kommunale Arbeitgeber können damit das Budget für das Leistungsentgelt nach § 18 TVöD-VKA ganz oder teilweise für andere Anreize einsetzen, etwa für Sachbezüge. Voraussetzung ist eine Betriebs- oder einvernehmliche Dienstvereinbarung. Einen Anspruch einzelner Beschäftigter auf eine bestimmte Leistung begründet die Vorschrift nicht.
Wie führen Unternehmen ein Cafeteria-Modell ein?
- Bedarf erheben: Eine kurze anonyme Befragung zeigt, welche Benefits das Team tatsächlich nutzen würde, etwa mit dem Benefit-Pulse.
- Budget und Finanzierung festlegen: Das Budget zusätzlich zum Gehalt gewähren, damit die Steuervorteile greifen.
- Angebot und Grenzen bestimmen: Bausteine, Mindest- und Höchstwerte je Leistung sowie eine Standardverteilung festlegen.
- Betriebsrat einbinden: Gibt es einen Betriebsrat, hat er nach § 87 Abs. 1 Nr. 10 BetrVG bei den Verteilungsgrundsätzen mitzubestimmen. Ob, in welcher Höhe und zu welchem Zweck das Unternehmen eine freiwillige Leistung gewährt, entscheidet es allein (CMS Hasche Sigle).
- Abwicklung klären: manuell über die Lohnabrechnung oder digital über eine Benefit-Plattform.
- Kommunizieren: Ein Benefit wirkt nur, wenn das Team ihn kennt. Tipps dazu im Leitfaden zur Benefit-Kommunikation.
Das Cafeteria-Modell digital umgesetzt
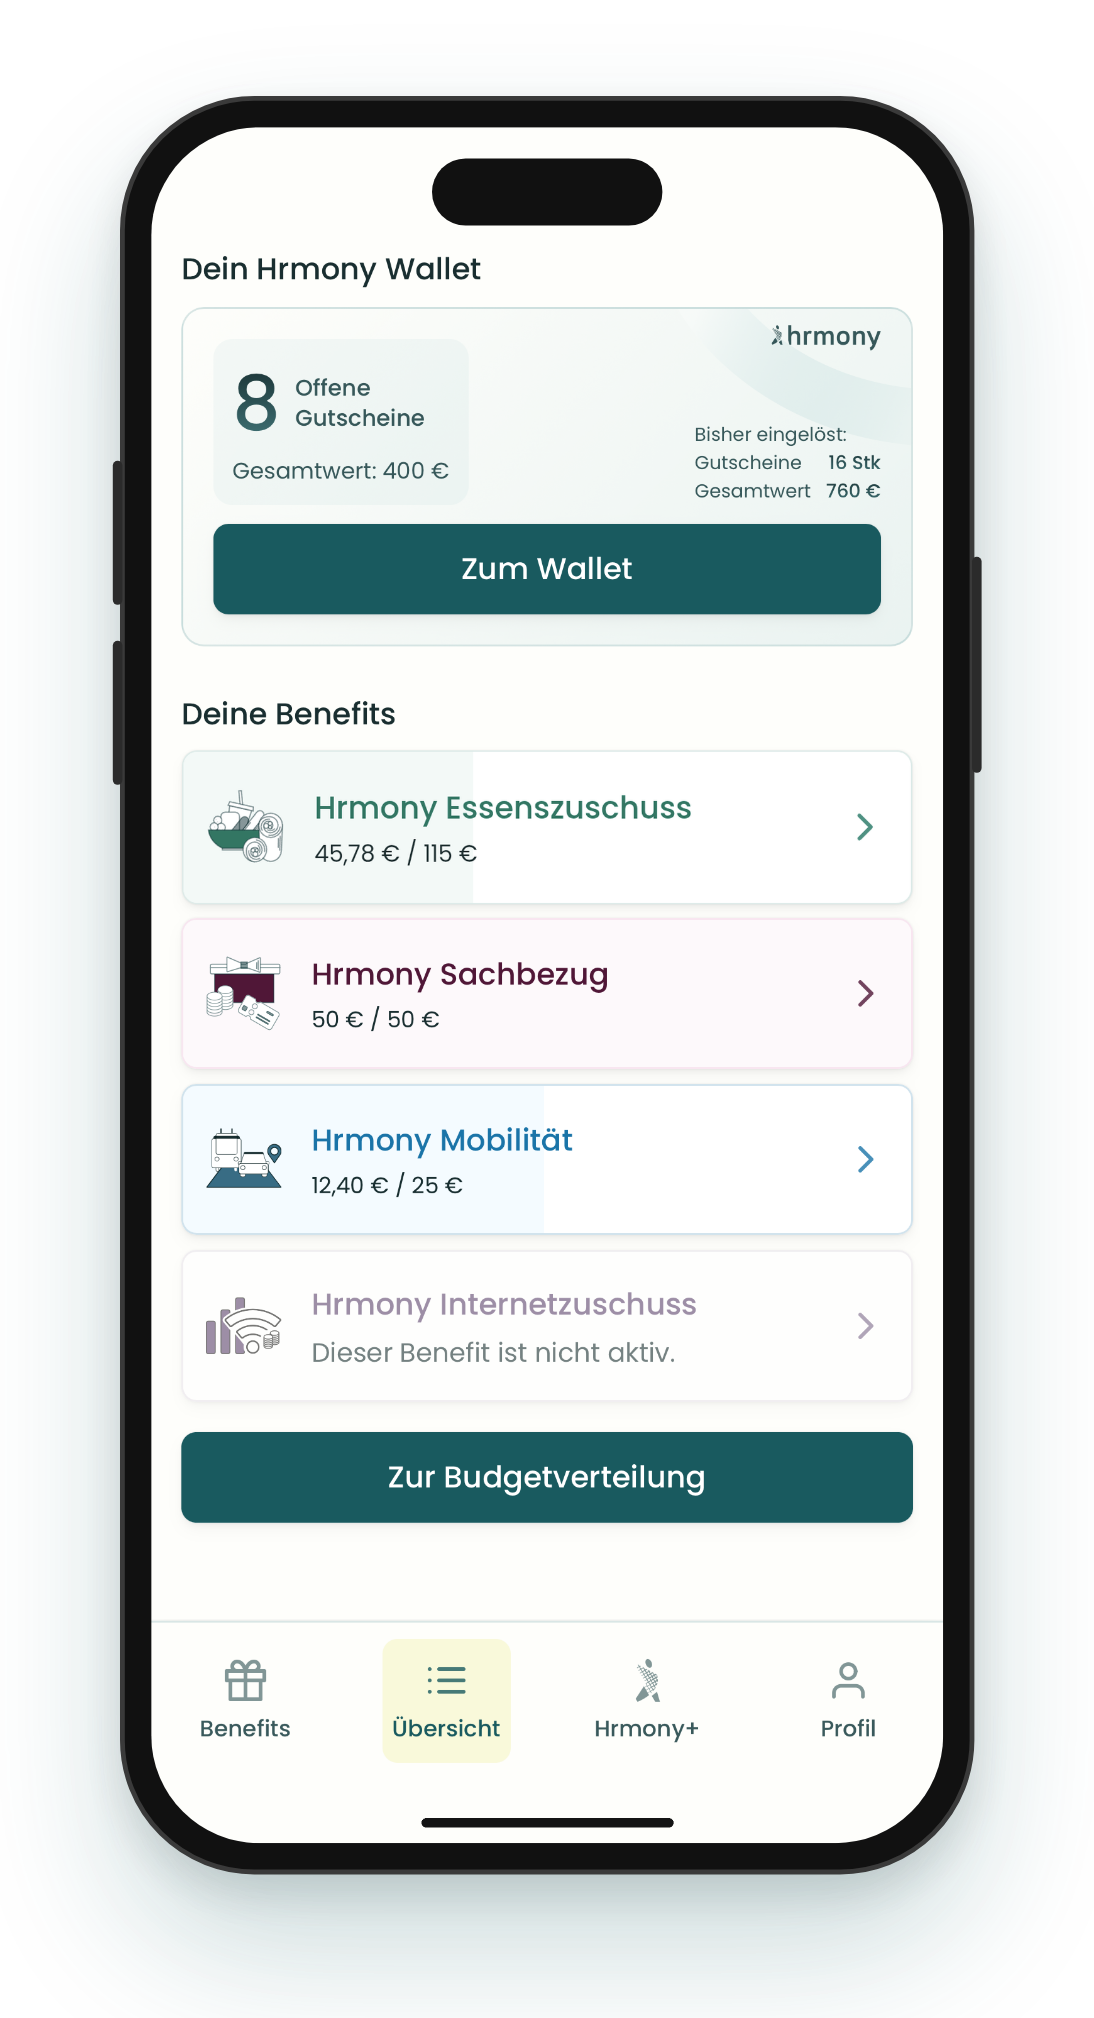
Mit dem Flex-Budget von Hrmony erhalten Mitarbeitende ein monatliches Budget, das sie in der Hrmony App selbst auf Hrmony Essenszuschuss, Hrmony Sachbezug, Hrmony Mobilität und Hrmony Internetzuschuss verteilen. Das Unternehmen legt Budget, Standardverteilung und Grenzen je Benefit fest. Anders als bei klassischen Wahlzeiträumen lässt sich die Verteilung jeden Monat anpassen, jeweils bis zum 25. für den Folgemonat. Das Flex-Budget wird immer zusätzlich zum Gehalt gewährt und sieht keine Auszahlung als Geld vor. Die beiden Steuerfallen aus diesem Artikel sind damit ausgeschlossen.